

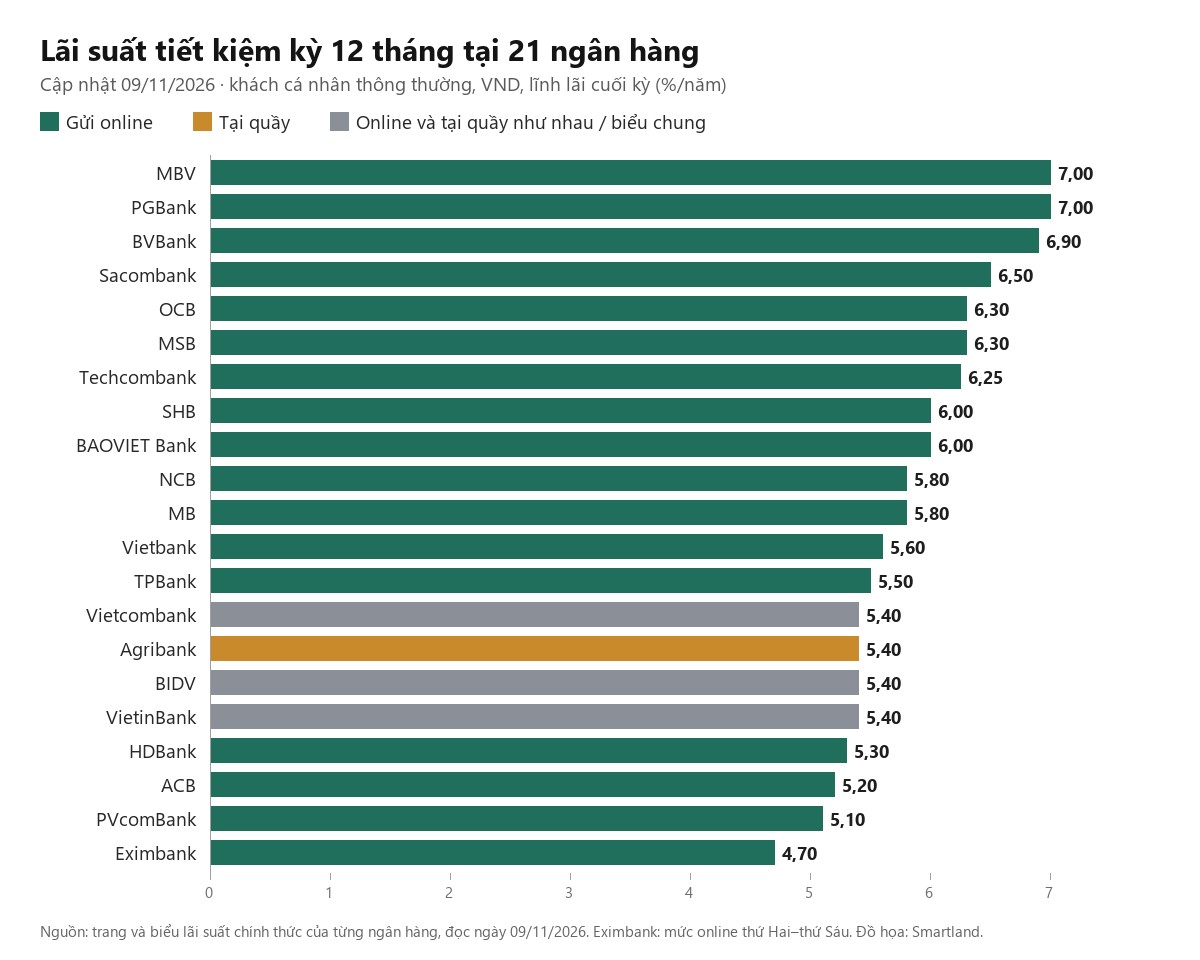
Lãi suất ngân hàng hiện nay cho kỳ gửi tiết kiệm 12 tháng dao động từ 4,7% đến 7%/năm trong 21 ngân hàng chúng tôi tổng hợp tháng 11/2026, tức cách nhau 2,3 điểm phần trăm. Mức cao nhất là 7%/năm khi gửi online tại MBV và PGBank, theo sau là BVBank với 6,9%/năm. Trong khi đó, bốn ngân hàng Vietcombank, BIDV, VietinBank và Agribank cùng niêm yết 5,4%/năm cho kỳ 12 tháng, nên cùng một khoản tiền gửi có thể nhận tiền lãi chênh nhau đáng kể tùy nơi gửi.
Cập nhật ngày 09/11/2026. Số liệu đọc trực tiếp trên trang và biểu lãi suất chính thức của từng ngân hàng trong ngày; nguồn ghi dưới bảng và cuối bài.
Bảng lãi suất ngân hàng tháng 11/2026: 21 ngân hàng, 5 kỳ hạn
Bảng dưới đây lấy mức lãi suất tiền gửi VND dành cho khách hàng cá nhân thông thường, lĩnh lãi cuối kỳ, ở mức tiền gửi thấp nhất mà ngân hàng niêm yết. Với ngân hàng có biểu gửi online riêng, chúng tôi ghi mức online vì đây thường là mức cao hơn mà anh chị có thể tự mở trên ứng dụng. Các ngân hàng được xếp theo lãi suất kỳ 12 tháng, từ cao xuống thấp.
| Ngân hàng | Kênh gửi | 1 tháng | 3 tháng | 6 tháng | 12 tháng | 24 tháng |
|---|---|---|---|---|---|---|
| MBV | Online | 4,60 | 4,75 | 6,50 | 7,00 | 7,00 |
| PGBank | Online | 4,75 | 4,75 | 6,90 | 7,00 | 6,80 |
| BVBank | Online | 4,75 | 4,75 | 6,70 | 6,90 | 6,70 |
| Sacombank | Online, dưới 50 triệu | 4,50 | 4,50 | 6,30 | 6,50 | 6,70 |
| OCB | Online | 4,75 | 4,75 | 6,00 | 6,30 | 6,00 |
| MSB | Online | 4,75 | 4,75 | 5,80 | 6,30 | 6,10 |
| Techcombank | Online, dưới 1 tỷ | 4,25 | 4,55 | 6,05 | 6,25 | 5,35 |
| SHB | Online | 4,60 | 4,65 | 5,70 | 6,00 | 6,20 |
| BAOVIET Bank | Online | 4,75 | 4,75 | 5,90 | 6,00 | 6,00 |
| NCB | Online | 4,60 | 4,75 | 5,60 | 5,80 | 6,20 |
| MB | Tiền gửi số, dưới 1 tỷ | 4,50 | 4,65 | 5,20 | 5,80 | 6,50 |
| Vietbank | Online | 4,60 | 4,60 | 5,40 | 5,60 | 5,90 |
| TPBank | Online | 4,75 | 4,75 | 5,50 | 5,50 | 5,80 |
| Vietcombank | Online và tại quầy | 2,10 | 2,40 | 3,00 | 5,40 | 5,50 |
| Agribank | Tại quầy | 2,60 | 2,90 | 3,50 | 5,40 | 5,50 |
| BIDV | Biểu chung | 2,10 | 2,40 | 3,00 | 5,40 | 5,50 |
| VietinBank | Biểu chung | 2,10 | 2,40 | 3,00 | 5,40 | 5,50 |
| HDBank | Online | 4,20 | 4,30 | 5,00 | 5,30 | 5,00 |
| ACB | Online, dưới 200 triệu | 4,40 | 4,40 | 4,40 | 5,20 | – |
| PVcomBank | Online | 4,50 | 4,50 | 4,80 | 5,10 | 5,80 |
| Eximbank | Online, thứ Hai–thứ Sáu | 4,30 | 4,50 | 4,40 | 4,70 | 5,20 |
Đơn vị: %/năm. Nguồn: trang và biểu lãi suất chính thức của từng ngân hàng (liên kết ở tên ngân hàng), đọc ngày 09/11/2026. “Biểu chung” là bảng ngân hàng công bố mà không tách kênh gửi. Agribank ghi mức tại quầy vì biểu online của ngân hàng này chỉ công bố mức tối đa. Biểu online của ACB không có kỳ 24 tháng, còn Eximbank áp dụng mức online cao hơn vào thứ Bảy và Chủ nhật.
Kỳ hạn dưới 6 tháng bị chặn ở 4,75%, bốn ngân hàng lớn còn trả thấp hơn
Nhìn vào cột 1 tháng và 3 tháng, anh chị sẽ thấy rất nhiều ngân hàng dừng đúng ở 4,75%/năm. Theo Quyết định 2411/QĐ-NHNN có hiệu lực từ ngày 20/11/2024, lãi suất tối đa cho tiền gửi VND kỳ hạn từ 1 tháng đến dưới 6 tháng là 4,75%/năm, còn tiền gửi không kỳ hạn và dưới 1 tháng tối đa 0,5%/năm. Mức trần này vẫn đang được các ngân hàng dẫn lại trong biểu lãi suất tháng 10/2026, chẳng hạn Sacombank ghi rõ ngay trong biểu áp dụng từ ngày 20/10/2026. Như vậy, ở kỳ hạn ngắn các ngân hàng chênh nhau ít hơn nhiều so với kỳ dài. Riêng bốn ngân hàng lớn còn trả thấp hơn mức trần khá xa, chỉ 2,1–2,9%/năm.
Từ kỳ 6 tháng trở lên, lãi suất không bị giới hạn bởi mức trần này nên mỗi ngân hàng niêm yết một mức khác nhau. Ngày 19/10, Ngân hàng Nhà nước yêu cầu các ngân hàng giảm tối thiểu 0,5%/năm lãi suất tiền gửi kỳ hạn từ 6 tháng trở lên, và tính đến ngày 26/10 đã có gần 20 ngân hàng thông báo giảm lãi huy động. Với sổ tiết kiệm mở trước ngày biểu mới có hiệu lực, thông báo ngày 31/10 của Eximbank ghi rõ khoản gửi cũ vẫn được hưởng lãi suất đã thỏa thuận cho tới khi đến hạn. Nếu gửi ở ngân hàng khác, anh chị nên xem lại điều khoản ghi trên sổ của mình để biết khi nào sẽ áp dụng mức lãi mới.
Con số cao nhất trên bảng có phải mức anh chị nhận được?
Không phải lúc nào cũng vậy, vì một số mức lãi rất cao chỉ dành cho khoản tiền gửi cực lớn. Ví dụ, PVcomBank niêm yết 10%/năm cho kỳ 12 và 13 tháng. Tuy nhiên, mức này chỉ áp dụng tại quầy cho số dư mở mới từ 2.000 tỷ đồng trở lên, còn dưới mức đó chỉ là 4,8% và 5%/năm tại quầy, 5,1% và 5,3%/năm khi gửi online. Tương tự, HDBank có mức 7,2%/năm cho kỳ 12 tháng nhưng yêu cầu khoản tiết kiệm từ 500 tỷ đồng, và ACB ghi 6,5%/năm cho kỳ 13 tháng với mức gửi từ 200 tỷ đồng.
Kênh gửi cũng tạo ra chênh lệch, nhưng mức chênh khác nhau theo từng ngân hàng. Cùng kỳ 12 tháng, Sacombank trả 6,5%/năm khi gửi online với số tiền dưới 50 triệu đồng, cao hơn 1,1 điểm phần trăm so với mức 5,4%/năm tại quầy. BVBank chênh 0,85 điểm (6,9% so với 6,05%) và Techcombank chênh 0,5 điểm (6,25% so với 5,75%), trong khi NCB chỉ chênh 0,1 điểm còn Vietcombank giữ cùng một mức cho cả hai kênh. Mức tiền gửi cũng làm thay đổi kết quả: bảng ghi Sacombank ở bậc dưới 50 triệu đồng, nhưng từ 500 triệu đồng trở lên, Sacombank online trả 7%/năm cho kỳ 12 tháng và 7,3%/năm cho kỳ 24 tháng. Eximbank còn chia mức online theo ngày gửi, chẳng hạn kỳ 12 tháng được 4,7%/năm từ thứ Hai đến thứ Sáu nhưng 4,8%/năm vào thứ Bảy và Chủ nhật. Vì vậy, trước khi ra quầy, anh chị nên mở thử ứng dụng của ngân hàng để so mức online cùng kỳ hạn.
Ngoài ra, kỳ hạn dài hơn chưa chắc có lãi cao hơn. Techcombank trả 6,25%/năm cho kỳ 12 tháng online nhưng chỉ 5,35%/năm từ kỳ 13 tháng trở đi. HDBank trả 5,6%/năm cho kỳ 18 tháng online nhưng hạ xuống 5%/năm ở kỳ 24 tháng, còn PGBank và OCB cũng trả kỳ 24 tháng thấp hơn kỳ 12 tháng. Do đó, trước khi chọn kỳ hạn, anh chị nên xem cả dòng lãi suất của ngân hàng chứ đừng mặc định chọn kỳ dài nhất.
Gửi 1 tỷ đồng trong 12 tháng nhận được bao nhiêu tiền lãi?
Các ngân hàng như Vietcombank và VietinBank ghi rõ tiền lãi được tính trên số ngày gửi thực tế với cơ sở 365 ngày một năm. Khi gửi tròn 12 tháng, cách tính gần đúng là lấy số tiền gửi nhân với lãi suất năm. Giả sử anh chị gửi 1 tỷ đồng và lĩnh lãi cuối kỳ thì ở mức 7%/năm của MBV hoặc PGBank online, tiền lãi sau 12 tháng khoảng 70 triệu đồng. Cũng số tiền đó gửi tại bốn ngân hàng lớn với mức 5,4%/năm thì tiền lãi khoảng 54 triệu đồng, tức ít hơn khoảng 16 triệu đồng.
Ở kỳ 6 tháng, chênh lệch còn rõ hơn, vì nhóm bốn ngân hàng lớn chỉ trả 3–3,5%/năm, còn sáu ngân hàng trong bảng trả từ 6% đến 6,9%/năm. Với 1 tỷ đồng gửi 6 tháng, mức 6,9%/năm của PGBank online cho tiền lãi khoảng 34,5 triệu đồng, trong khi mức 3%/năm của Vietcombank, BIDV hay VietinBank chỉ cho khoảng 15 triệu đồng. Con số thực nhận có thể lệch vài trăm nghìn đồng tùy số ngày thực tế của kỳ gửi, nhưng khoảng cách vẫn xấp xỉ 19,5 triệu đồng. Tuy vậy, anh chị cũng nên cân nhắc thêm mức độ an tâm với từng ngân hàng và có thể đọc bài gửi tiết kiệm ngân hàng nào an toàn nhất để có thêm phân tích riêng về vấn đề này.
Đang để dành tiền mua nhà, nên chọn kỳ hạn thế nào?
Với người đang giữ tiền để thanh toán mua nhà, điều quan trọng nhất là chọn kỳ hạn đáo hạn trước hoặc đúng thời điểm phải thanh toán. Lý do là nếu rút trước hạn, anh chị thường chỉ được hưởng lãi suất rất thấp cho cả thời gian đã gửi, chẳng hạn NCB ghi lãi suất rút trước hạn tiền gửi VND là 0,1%/năm. Vì vậy, nếu lịch thanh toán còn khoảng 6 tháng nữa, kỳ 6 tháng ở nhóm ngân hàng trả 6–6,9%/năm sẽ có lợi hơn hẳn so với gửi 12 tháng rồi phải rút giữa chừng. Còn nếu tiền phải chia ra nhiều đợt theo tiến độ dự án, anh chị có thể tách thành nhiều sổ nhỏ có ngày đáo hạn khớp từng đợt thanh toán. Trường hợp cần rút gấp, anh chị có thể tham khảo thêm cách tất toán sổ tiết kiệm để biết mình sẽ nhận lại bao nhiêu.
Ngoài chuyện kỳ hạn, anh chị cũng cần lưu ý rằng trong đợt điều chỉnh tháng 10, lãi tiền gửi và lãi vay không giảm cùng nhịp. Ngày 22/10, khi lãi huy động đã giảm, Dân trí vẫn ghi nhận nhiều khoản vay ở mức trên 11%/năm và người vay mua nhà còn chật vật. Nếu đang tính vay thêm để mua nhà, anh chị nên xem song song bài lãi suất vay mua nhà 2026 để so tiền lãi nhận được từ khoản tiết kiệm với tiền lãi phải trả cho khoản vay, trước khi quyết định giữ tiền trong ngân hàng hay đưa vào thanh toán sớm.
Câu hỏi thường gặp
Lãi suất ngân hàng hiện nay cao nhất là bao nhiêu?
Trong 21 ngân hàng chúng tôi tổng hợp ngày 09/11/2026, mức cao nhất cho kỳ 12 tháng là 7%/năm khi gửi online tại MBV và PGBank, tiếp theo là BVBank 6,9%/năm. Ở kỳ 6 tháng, PGBank online trả cao nhất với 6,9%/năm.
Lãi suất tiết kiệm tại Vietcombank, BIDV, VietinBank và Agribank là bao nhiêu?
Cả bốn ngân hàng cùng niêm yết 5,4%/năm cho kỳ 12 tháng và 5,5%/năm cho kỳ 24 tháng. Ở kỳ 6 tháng, Vietcombank, BIDV và VietinBank trả 3%/năm, còn Agribank trả 3,5%/năm.
Rút tiết kiệm trước hạn thì được hưởng lãi bao nhiêu?
Thường chỉ được hưởng lãi suất không kỳ hạn, thấp hơn rất nhiều so với lãi suất của kỳ đã chọn. Chẳng hạn, NCB ghi lãi suất rút trước hạn tiền gửi VND là 0,1%/năm, còn PGBank ghi khách rút trước hạn được hưởng mức lãi suất không kỳ hạn thấp nhất của ngân hàng.
Khoản tiền anh chị đang gửi tiết kiệm có thể chính là phần thanh toán cho căn nhà sắp mua. Khi đó, chuyên viên Smartland sẽ cùng anh chị so lịch thanh toán của dự án với ngày đáo hạn của từng sổ. Anh chị có thể gọi hotline 0916 25 78 25 để được hỗ trợ. Mức áp dụng thực tế do từng ngân hàng quyết định tại thời điểm gửi tiền.
Nguồn: mức lãi suất tối đa theo Quyết định 2411/QĐ-NHNN ngày 01/11/2024, dẫn theo Bảo hiểm tiền gửi Việt Nam; yêu cầu giảm lãi suất tiền gửi ngày 19/10 và lãi vay mua nhà cuối tháng 10 theo Dân trí, 22/10/2026; số ngân hàng giảm lãi huy động theo VCCI, 26/10/2026.