

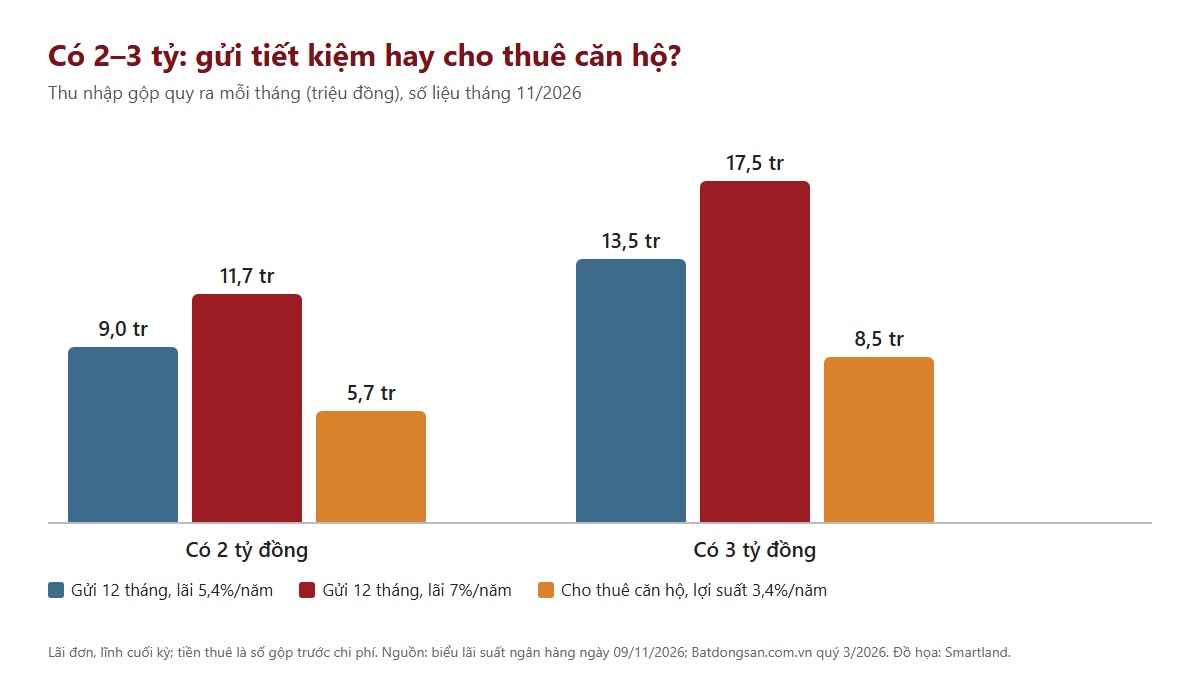
Khi sổ tiết kiệm vừa đến hạn hoặc khoản tiền bán mảnh đất ở quê vừa về tài khoản, nhiều gia đình ở TP.HCM bắt đầu phân vân có 2 tỷ nên gửi tiết kiệm hay mua nhà. Nếu chỉ so thu nhập quy ra mỗi tháng ở thời điểm tháng 11/2026 thì gửi tiết kiệm đang nhỉnh hơn. Gửi 2 tỷ đồng kỳ hạn 12 tháng, tiền lãi tương đương khoảng 9–11,7 triệu đồng mỗi tháng. Trong khi đó, một căn hộ cùng giá cho thuê ở mức lợi suất 3,4%/năm mà Batdongsan.com.vn ghi nhận cho TP.HCM cũ chỉ mang về khoảng 5,7 triệu đồng. Tuy vậy, mua nhà vẫn có thể là lựa chọn tốt hơn khi anh chị giữ căn hộ đủ lâu và giá nhà tăng đủ để bù khoản chênh này.
Số liệu cập nhật 11/11/2026: lãi suất tiết kiệm theo biểu lãi suất ngân hàng đọc ngày 09/11/2026; giá rao bán và lợi suất cho thuê căn hộ theo báo cáo quý 3/2026 của Batdongsan.com.vn. Đây là mức trung bình thị trường, từng căn cụ thể sẽ cao hoặc thấp hơn.
2 tỷ gửi ngân hàng lãi bao nhiêu một tháng?
Để so sánh, chúng ta lấy kỳ hạn 12 tháng làm mốc. Theo biểu lãi suất niêm yết, Vietcombank, BIDV, VietinBank và Agribank cùng trả 5,4%/năm. Mức cao hơn nằm ở kênh gửi trực tuyến của một số ngân hàng, như Agribank tối đa 6,8%/năm, PGBank 7%/năm và BVBank 6,9%/năm. Riêng MBV trả 7%/năm cho cả gửi tại quầy lẫn gửi trực tuyến. Như vậy, với 2 tỷ đồng gửi 12 tháng anh chị nhận khoảng 108 triệu đồng tiền lãi nếu gửi ở mức 5,4% và khoảng 140 triệu đồng nếu gửi ở mức 7%. Tiền lãi được lĩnh cuối kỳ, nếu chia đều ra thì mỗi tháng tương đương 9 triệu đến 11,7 triệu đồng. Với 3 tỷ đồng, con số này là 13,5 triệu đến 17,5 triệu đồng mỗi tháng.
Điểm cần lưu ý là tiền lãi tiền gửi tại tổ chức tín dụng được miễn thuế thu nhập cá nhân theo Luật Thuế thu nhập cá nhân 2025, nên số lãi trên là số anh chị nhận đủ. Bên cạnh đó, các mức lãi suất cao thường áp dụng cho gửi trực tuyến và có ngân hàng chia mức theo số tiền gửi. Vì vậy, trước khi chuyển cả khoản lớn vào một sổ anh chị nên xem đúng biểu lãi suất cho mức tiền của mình trong bảng lãi suất ngân hàng mới nhất.
Mua căn hộ 2–3 tỷ để cho thuê thì mỗi tháng thu về bao nhiêu?
Báo cáo quý 3/2026 của Batdongsan.com.vn ghi nhận lợi suất cho thuê chung cư tại TP.HCM cũ khoảng 3,4% mỗi năm. Quy ra cách hiểu đơn giản, tiền thuê một năm bằng khoảng 3,4% giá căn hộ. Áp vào số tiền anh chị có, căn hộ 2 tỷ đồng cho thuê được khoảng 68 triệu đồng mỗi năm, tức khoảng 5,7 triệu đồng mỗi tháng. Căn hộ 3 tỷ đồng thì thu về khoảng 102 triệu đồng mỗi năm, tương đương 8,5 triệu đồng mỗi tháng. Đây vẫn là số chưa trừ những tháng chưa có khách thuê cùng phí quản lý, tiền sửa chữa và nội thất. Do đó, tiền thực sự về túi sẽ thấp hơn.
Số tiền 2–3 tỷ cũng quyết định anh chị mua được căn rộng chừng nào. Cùng báo cáo trên ghi giá rao bán chung cư tại TP.HCM quý 3/2026 khoảng 69 triệu đồng/m². Quy đổi theo mức giá này thì 2 tỷ đồng chỉ tương đương căn hộ khoảng 29 m² và 3 tỷ đồng tương đương khoảng 43 m². Muốn căn rộng hơn trong cùng tầm tiền, anh chị sẽ phải tìm ở khu vực có mặt bằng giá thấp hơn.
Ngoài giá căn hộ, khi mua anh chị còn phải dành thêm tiền cho các khoản phí, nên với 2 tỷ đồng trong tay thì giá căn mua được sẽ thấp hơn 2 tỷ một chút. Trong đó có lệ phí trước bạ bằng 0,5% giá tính lệ phí, tức khoảng 10 triệu đồng nếu tính trên 2 tỷ và 15 triệu đồng nếu tính trên 3 tỷ. Nếu mua căn mới trực tiếp từ chủ đầu tư thì còn khoản kinh phí bảo trì 2% giá trị căn hộ được tính riêng ngoài giá bán, tức khoảng 40–60 triệu đồng.
Về thuế cho thuê, từ năm 2026 mức doanh thu không phải nộp thuế giá trị gia tăng và thuế thu nhập cá nhân của cá nhân kinh doanh (gồm cả người cho thuê nhà) đã được nâng lên 1 tỷ đồng mỗi năm. Do đó, nếu tổng tiền cho thuê và doanh thu kinh doanh khác trong năm của anh chị từ 1 tỷ đồng trở xuống thì không phải nộp hai khoản thuế này, dù vẫn cần thông báo doanh thu với cơ quan thuế theo quy định. Tiền thuê một căn hộ 2–3 tỷ đồng như trên thấp hơn nhiều so với mức này.
Giá nhà phải tăng bao nhiêu thì mua có lợi hơn gửi tiết kiệm?
Đặt hai phương án cạnh nhau với cùng 2 tỷ đồng, cho thuê căn hộ thu ít hơn gửi tiết kiệm khoảng 40 triệu đồng mỗi năm nếu so với lãi 5,4% và khoảng 72 triệu đồng nếu so với lãi 7%. Khoản chênh này tương đương 2–3,6% giá trị căn hộ trong một năm, chưa tính chi phí. Nói cách khác, trong năm đó giá căn hộ phải tăng ít nhất khoảng 2–3,6% thì tổng lợi nhuận từ việc mua nhà mới bằng gửi tiết kiệm. Nếu tính thêm lệ phí, những tháng trống khách và chi phí khi bán lại thì mức tăng cần có còn cao hơn nữa.
Một số khu vực từng tăng giá mạnh trong dài hạn nhờ hạ tầng mới, nhưng không phải khu vực nào hay năm nào cũng như vậy. Chẳng hạn, trong 10 năm từ 2016 đến 2026 giá rao bán căn hộ trong bán kính 1 km dọc tuyến Metro số 1 và Xa lộ Hà Nội đã tăng từ 30,6 lên 72,9 triệu đồng/m², tức gần 2,4 lần. Ngược lại, trong quý 3/2026 giá rao bán chung cư tại TP.HCM lại giảm nhẹ 1% so với quý trước. Do đó, nếu mua nhà lúc này thì phần lợi nhuận anh chị kỳ vọng chủ yếu phải đến từ giá trị căn hộ tăng lên theo thời gian và hạ tầng, chứ không phải từ tiền thuê hằng tháng.
Có nên vay thêm để mua căn hộ lớn hơn cho thuê?
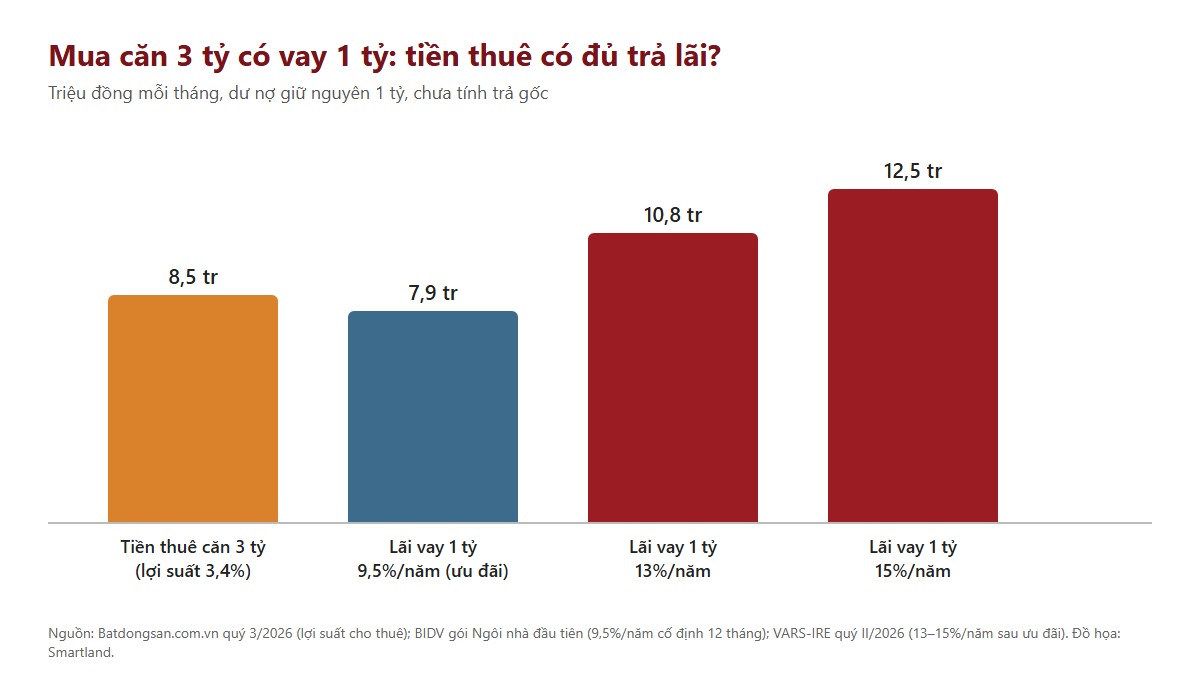
Một phương án hay được tính đến là vay thêm khoảng 1 tỷ đồng để mua căn 3 tỷ đồng, với kỳ vọng tiền thuê đủ trả lãi. Tuy nhiên, với mặt bằng hiện tại, phép tính này chưa có lợi. Giả sử căn hộ 3 tỷ đồng cho thuê được khoảng 102 triệu đồng mỗi năm, dư nợ giữ nguyên 1 tỷ đồng và khoản vay được hưởng mức ưu đãi 9,5%/năm cố định 12 tháng. Đây là mức minh họa lấy theo gói “Ngôi nhà đầu tiên” của BIDV, thấp nhất trong các gói có công bố lãi suất cụ thể mà chúng tôi tổng hợp đầu tháng 11. Khoản vay mua căn để cho thuê chưa chắc được áp dụng mức này, nên anh chị cần hỏi BIDV điều kiện cụ thể. Khi đó, tiền lãi phải trả khoảng 95 triệu đồng, gần bằng toàn bộ tiền thuê thu được. Để kiểm tra khả năng trả nợ khi hết ưu đãi, nếu lấy mức 13–15%/năm theo khảo sát quý II/2026 của VARS-IRE thì tiền lãi tăng lên 130–150 triệu đồng mỗi năm. Như vậy, mỗi tháng anh chị phải bù thêm khoảng 2,3–4 triệu đồng tiền lãi, chưa kể tiền trả gốc.
Chính vì vậy, nếu mục đích chính là cho thuê để có dòng tiền, anh chị nên mua bằng tiền sẵn có thay vì vay thêm trong giai đoạn lãi vay còn cao hơn lợi suất cho thuê. Trường hợp vẫn muốn vay để mua căn rộng hơn, anh chị nên tính khả năng trả nợ theo mức lãi sau ưu đãi và so sánh kỹ các gói vay được tổng hợp ở lãi suất vay mua nhà tháng 11/2026.
Khi nào nên mua nhà, khi nào nên gửi tiết kiệm?
Gửi tiết kiệm là lựa chọn an toàn hơn khi anh chị có thể cần dùng tiền trong vòng một đến hai năm tới hoặc chưa tìm được căn hộ ưng ý ở vị trí tốt. Tiền lãi rõ ràng và không phát sinh chi phí giữ tài sản. Anh chị cũng có thể rút khi cần, chỉ lưu ý phần rút trước hạn có thể chỉ được hưởng lãi suất không kỳ hạn tùy điều kiện từng ngân hàng. Ngoài ra, lúc giá rao bán đang chững lại anh chị có thêm thời gian để so sánh và chọn đúng căn.
Ngược lại, mua nhà sẽ hợp lý hơn khi anh chị định giữ căn hộ ít nhất 5–10 năm và chọn được vị trí có hạ tầng đang hoàn thiện như các khu vực dọc tuyến metro hay gần cầu, đường vành đai. Khi đó, anh chị có cơ hội để phần giá trị tăng thêm qua nhiều năm bù lại khoản chênh tiền lãi mỗi năm, với điều kiện chịu được việc bán lại có thể mất thời gian. Đặc biệt, nếu gia đình đang đi thuê nhà để ở thì tiền thuê tiết kiệm được chính là khoản “lãi” của căn nhà mình mua. Bên cạnh đó, sự ổn định chỗ ở cho cả gia đình cũng là giá trị khó quy ra vài triệu đồng chênh lệch mỗi tháng. Ở trường hợp này, anh chị có thể tham khảo thêm phân tích nên mua nhà hay thuê nhà.
Trong trường hợp còn phân vân, anh chị có thể chia khoản tiền: giữ một phần trong sổ tiết kiệm làm quỹ dự phòng, phần còn lại dùng để mua căn nhỏ ở vị trí tốt nếu giá mua cộng các khoản phí nằm gọn trong phần vốn đó. Chưa tìm được căn như vậy thì cứ tiếp tục gửi tiết kiệm cho đến khi có lựa chọn phù hợp.
Bảng so sánh nhanh hai phương án
| Với số tiền | Gửi tiết kiệm 12 tháng (5,4–7%/năm) | Mua căn hộ cho thuê (lợi suất 3,4%/năm) |
|---|---|---|
| 2 tỷ đồng | tương đương 9–11,7 triệu đồng/tháng | khoảng 5,7 triệu đồng/tháng, căn khoảng 29 m² theo giá rao 69 triệu đồng/m² |
| 3 tỷ đồng | tương đương 13,5–17,5 triệu đồng/tháng | khoảng 8,5 triệu đồng/tháng, căn khoảng 43 m² theo giá rao 69 triệu đồng/m² |
| Chi phí kèm theo | Không | Lệ phí trước bạ 0,5% giá tính lệ phí; thêm 2% kinh phí bảo trì nếu mua căn mới từ chủ đầu tư; phí quản lý, sửa chữa, tháng trống |
| Thuế | Lãi tiền gửi miễn thuế thu nhập cá nhân | Không nộp thuế giá trị gia tăng, thuế thu nhập cá nhân khi tổng doanh thu kinh doanh cả năm (gồm tiền cho thuê) từ 1 tỷ đồng trở xuống |
| Lợi thế chính | An toàn, rút được khi cần | Giá trị tài sản có thể tăng theo hạ tầng, có chỗ ở ổn định |
Lãi tiết kiệm tính đơn, lĩnh cuối kỳ; tiền thuê là số gộp trước chi phí, theo lợi suất chung cư TP.HCM cũ quý 3/2026 của Batdongsan.com.vn.
Khi đã có sẵn 2–3 tỷ đồng và muốn biết trong tầm tiền đó có căn hộ nào cho thuê tốt hoặc đáng để giữ lâu dài, chuyên viên Smartland sẽ lọc giúp anh chị những căn phù hợp theo khu vực, mức giá thuê và tiến độ hạ tầng xung quanh. Để hiểu thêm diễn biến giá bán và nguồn cung căn hộ hiện nay, anh chị có thể xem bài thị trường căn hộ TP.HCM quý 3/2026.
Câu hỏi thường gặp
1 tỷ gửi ngân hàng lãi bao nhiêu một tháng?
Gửi kỳ hạn 12 tháng, 1 tỷ đồng nhận khoảng 54–70 triệu đồng tiền lãi mỗi năm, tương đương 4,5–5,8 triệu đồng mỗi tháng tùy ngân hàng trả 5,4% hay 7%/năm.
Cho thuê một căn hộ có phải nộp thuế không?
Từ năm 2026, cá nhân cho thuê nhà có tổng doanh thu kinh doanh cả năm (gồm tiền cho thuê) từ 1 tỷ đồng trở xuống không phải nộp thuế giá trị gia tăng và thuế thu nhập cá nhân, nhưng vẫn cần thông báo doanh thu với cơ quan thuế. Tiền thuê một căn hộ 2–3 tỷ đồng hiện thấp hơn nhiều so với mức này.
Có nên vay ngân hàng để mua căn hộ cho thuê không?
Trong ví dụ vay 1 tỷ đồng để mua căn hộ 3 tỷ đồng, khi lãi vay sau ưu đãi ở mức 13–15%/năm (khảo sát quý II/2026 của VARS-IRE) còn lợi suất cho thuê khoảng 3,4%/năm, tiền thuê không đủ trả lãi. Vay càng nhiều so với giá căn thì phần phải bù càng lớn. Anh chị có thể tham khảo thêm bài có nên vay ngân hàng mua nhà không.
Nguồn: biểu lãi suất tiết kiệm đọc ngày 09/11/2026 của Vietcombank, BIDV, VietinBank, Agribank, MBV, PGBank, BVBank; Batdongsan.com.vn, Thị trường bất động sản quý 3/2026 (cập nhật 15/10/2026); Luật Thuế thu nhập cá nhân số 109/2025/QH15; Luật số 09/2026/QH16; Nghị định 68/2026/NĐ-CP và Nghị định 141/2026/NĐ-CP; Nghị định 10/2022/NĐ-CP về lệ phí trước bạ; Luật Nhà ở 2023; lãi vay mua nhà theo bài lãi suất vay mua nhà tháng 11/2026 của Smartland. Ảnh đại diện: Donald Trung, CC BY-SA 4.0, qua Wikimedia Commons (2017), đã thu nhỏ.